フッ化カルシウム結晶世界市場の最新動向:2032年に174百万米ドル規模へ到達見込み(2026年版)
YHResearchはこのほど、業界レポート『2026年世界フッ化カルシウム結晶市場調査レポート』を発表した。本レポートは、フッ化カルシウム結晶の製品定義、技術ルート、市場規模、競争環境、用途分野、地域構造、サプライチェーンの変化を中心に調査している。
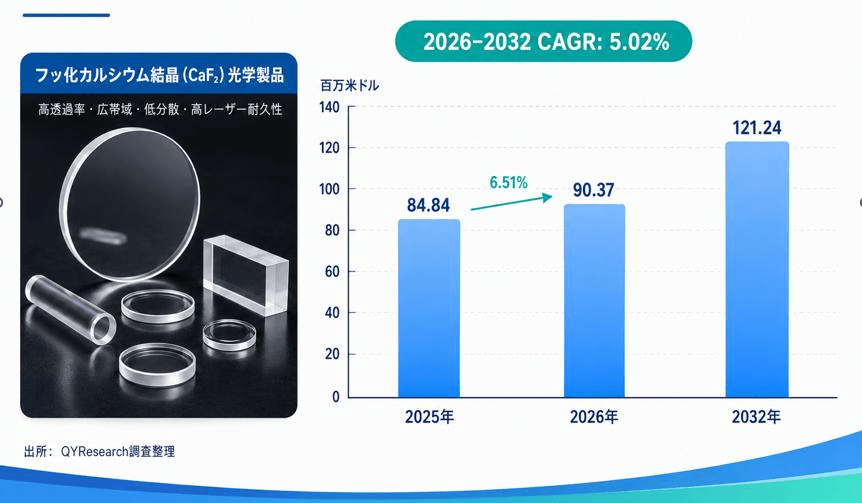
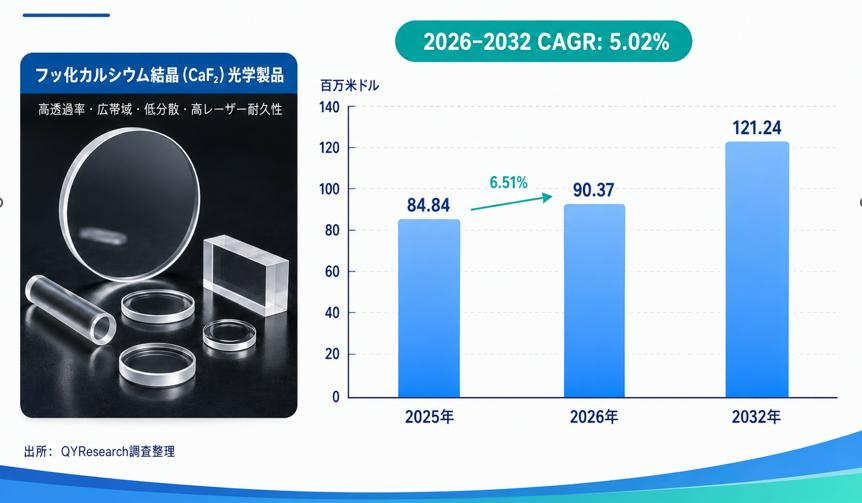
フッ化カルシウム結晶(Calcium Fluoride Crystal、CaF₂)は、高純度化した原料を人工的に結晶成長させた高性能光学材料であり、真空紫外から赤外までの広い透過帯域、低屈折率、低分散、低い非線形屈折率および高い紫外レーザー耐久性を組み合わせている点に産業的価値がある。本市場では主として無添加の合成CaF₂単結晶と、それを加工したブランク、窓材、レンズ、プリズムを対象とし、天然蛍石、蒸着用CaF₂粒子、単純な流通・再販売は原則として含まない。CaF₂:Euなどのドープ型シンチレータは隣接市場として区別する必要がある。代表的な物性は透過波長約0.13~10 μm、密度約3.18 g/cm³、融点約1,418℃、可視域屈折率約1.43、アッベ数約95、熱伝導率約9.7 W/(m·K)である。一方、Knoop硬度は約158と比較的低く、{111}面に明確なへき開性を持つため、研削・研磨時の傷、欠け、熱衝撃への対応が製造上の課題となる。193 nm向け高級材では内部透過率99.7~99.8%/cm以上、屈折率均質性数ppmレベルが要求され、一般UV/IRグレードとは技術難易度が大きく異なる。

製造競争力を決めるのはCaF₂そのものの化学組成ではなく、高純度原料、真空熱場、固液界面制御、長時間アニールを一体で管理する結晶成長技術であり、大口径化するほど欠陥と歩留まりの問題が急速に増大する。工業生産ではBridgman/Stockbarger型のるつぼ下降法や温度勾配を利用した派生プロセスが中心で、高純度原料を真空または管理雰囲気中で溶融・結晶化し、その後長時間のアニール、結晶方位測定、切断、研削、研磨、光学評価を行う。上流には高純度CaF₂原料、黒鉛製ホットゾーン、るつぼ、真空結晶成長炉、温度制御・アニール設備が位置し、中流の主要障壁は酸素・水分・金属不純物、カラーセンター、気泡・介在物、屈折率均質性、応力複屈折、193/248 nmレーザー耐久性および脆性材料の精密加工である。溶融石英に対しては特定の深紫外、高出力レーザー、広帯域光学で優位性を持つ一方、生産時間と加工難易度は高い。EDガラスに対してもUV透過性とレーザー耐久性で優位だが、コスト面では不利となる。
需要の最上位市場は半導体露光・検査装置であり、レーザー、分光、赤外分析、天文、カメラ、宇宙光学が市場の裾野を形成している。ArF 193 nm露光装置やエキシマレーザーでは低吸収、高均質、低複屈折、長期間のレーザー照射耐久性が不可欠であり、顧客認定期間も長い。ウエハー・マスク検査装置でも材料欠陥と波面品質への要求は厳しい。高出力レーザーや真空窓ではレーザー損傷耐性と熱安定性、放送用・写真用・天体望遠鏡では低分散と異常部分分散による色収差補正が重要となる。EUV露光装置自体は反射光学系を採用するためCaF₂使用量を直接押し上げないが、ArF液浸露光は先端・成熟プロセスの多数の工程で依然使用されている。中国では一般UV/IR材から大口径・深紫外グレードへの移行が進み、2025年4月にはUVグレードCaF₂に関する国家標準が施行され、材料評価と量産認証の基盤が整備されつつある。
競争構造はドイツ、日本、米国の既存高級材メーカーと、中国の国産化・大口径化プレイヤーとの二層構造になっているが、193 nm用途を安定量産できる企業数は一般CaF₂供給企業よりはるかに少ない。Hellma Materialsは高純度・大口径材で強みを持ち、2024年にスウェーデンで新たな結晶成長拠点への投資を発表した。NikonはNICFシリーズを半導体露光装置の光学技術と一体開発し、Canon Optronも結晶成長から精密加工まで垂直統合している。CorningはOptiGrade、Laser Durable GradeなどDUV・レーザー向け材料を継続的に強化している。日本結晶光学はCaF₂専用生産体制を持ち、2024年5月にMarunouchi Capital Fund IIIがMitsui Mining & Smeltingから全株式を取得する契約を締結し、同年7月に100%株主となった。中国ではUM OPTICS、北京首量科技、秦皇島本征晶体科技、福建晶翔、光智科技、江蘇布里其曼、上海德硅凯氟などが供給基盤を形成しており、上海德硅凯氟は近年、大口径深紫外材と半導体・レーザー顧客認定を軸に生産体制を拡張している。

今後の市場拡大はDUV半導体露光・検査、高出力紫外レーザー、宇宙・天文光学、中国を中心とした材料国産化が主因となり、競争軸は単なる結晶径から「大口径×均質性×レーザー寿命×ロット安定性」へ移行する。高純度原料技術、熱場シミュレーション、結晶成長自動化、長時間アニール制御、全面光学計測の進歩は大口径材の歩留まり改善につながる一方、193 nm用途では極低欠陥密度と長期レーザー耐久性を実機環境で証明する必要があり、新規参入企業の認証期間は長い。供給側では欧米・日本企業が高級材の信頼性を維持する一方、中国企業はレーザー、検査装置、UV光学から段階的に輸入代替を進める構図が続く。制約要因は結晶径拡大に伴う歩留まり低下、長い成長・アニール時間、加工損失、高純度原料・専用設備へのアクセス、さらに一部重要露光工程でのEUVへの移行である。このため、収益性と参入障壁は引き続き光刻級、エキシマレーザー級および超大口径材に集中するとみられる。
本記事の内容は、YH Research株式会社の調査レポート「グローバルフッ化カルシウム結晶のトップ会社の市場シェアおよびランキング 2026」のデータを基に作成しています。
https://www.yhresearch.co.jp/reports/1255750/calcium-fluoride-crystal
【本件に関するお問い合わせ先】
YH Research株式会社
URL:https://www.yhresearch.co.jp
住所:東京都中央区勝どき五丁目12番4-1203号
TEL:050-5840-2692(日本);0081-5058402692(グローバル)
マーケティング担当:info@yhresearch.com
YH Researchについて
当社は、グローバル市場における企業の戦略意思決定を支える調査・分析の専門企業です。世界各地に拠点を持ち、160カ国以上の企業に対して、市場規模分析、競合評価、カスタムリサーチ、IPO支援、事業計画策定など、幅広いソリューションを提供しています。業界動向、市場構造、消費者ニーズを多角的に洞察することで、企業が迅速かつ的確に意思決定を行えるよう、実践的なインサイトと戦略立案を提供します。