特殊可塑剤マーケットリサーチ:調査方法・市場動向・業界規模、CAGR 4.83%の安定成長
LPI世界特殊可塑剤調査レポートによると、世界特殊可塑剤市場規模は4591.33百万ドルであり、将来的には6093.29百万ドルに達すると予測され、CAGRは4.83%です。調査対象企業にはEmery Oleochemicals、Condensia Química、Polynt S.p.A.などが含まれます。
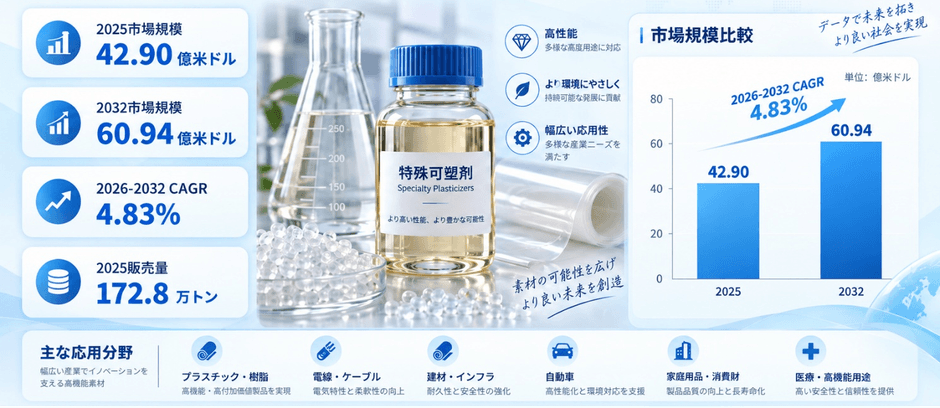
LP Informationの最新調査によると、世界の特殊可塑剤市場規模は2025年に約42.90億米ドルに達し、2032年には約60.9329億米ドルへ拡大すると予測されている。2026~2032年の売上高ベースCAGRは約4.83%である。
市場概況:従来型可塑剤市場の単純拡大ではなく、機能材料としての付加価値上昇
2025年の世界特殊可塑剤市場はすでに約42.90億米ドルに達しており、特殊可塑剤が可塑剤市場における周辺的なニッチ製品ではなく、成熟したグローバル市場を形成していることを示している。
市場規模の面ではすでに一定の産業基盤を確立している一方、2026~2032年の売上高CAGRは約4.83%と予測されており、単純な設備増設やGDP成長に依存する成熟型コモディティ化学品市場とは異なる成長構造を有する。
その根本的な要因は、需要家による可塑剤の評価軸そのものが変化していることである。
従来、多くのPVC製品では、可塑化効率、加工性、単位コストが主要評価項目であった。
しかし現在では、自動車内装、高電圧ワイヤーハーネス、産業用ケーブル、医療材料、内装建材などを中心に、長期熱老化後の性能維持、揮発損失、移行挙動、油類・化学薬品による抽出への耐性、臭気、VOC、フォギング、色調変化、法規制対応などがより重要視されるようになっている。
したがって、可塑剤1トン当たりの商業的価値は、初期の可塑化効率だけでなく、どのような高要求用途に長期間安定して使用できるかによって決まる傾向が強まっている。
数量面では、世界販売量は2026年の約179.2万トンから2032年には約226.5万トンへ増加し、販売量CAGRは約3.98%と予測されている。
この数量増加は依然として市場成長の基礎であり、自動車、電力インフラ、産業製造、建築、医療、その他の軟質高分子材料の需要拡大によって支えられる。
一方、この市場は全面的な高価格化に向かっているわけではない。
実際には、製品構成が段階的に高付加価値側へシフトしている。汎用グレードは今後も相当量残るものの、基本的な柔軟性だけではなく、長期柔軟性、耐熱性、低移行性、低揮発性、法規制適合性を総合的に満たす製品への需要が増加している。
したがって2032年までの最も合理的な市場シナリオは、大幅な価格上昇ではなく、新規需要に占める高性能製品の比率が徐々に上昇することで、トン当たり平均価値が緩やかに高まり、約4%の実質的な数量成長と組み合わさって約5%に近い売上高成長を形成するというものである。
製品構成:モノマー型が主流を維持する一方、ポリマー型がより高い構造成長を実現
2025年のモノマー型可塑剤売上高は約35.22億米ドルで、世界市場の約82.11%を占める。
ポリマー型可塑剤は約7.68億米ドルで、市場シェアは約17.89%である。
2032年には、モノマー型可塑剤の売上高は約49.68億米ドルに達し、依然として約81.53%の市場シェアを維持すると予測される。一方、ポリマー型可塑剤は約11.26億米ドルへ拡大し、シェアは約18.47%に上昇する見通しである。
したがって、将来の製品構成は「ポリマー型がモノマー型を代替する」という方向には進まない。
モノマー型製品は、成熟した原料供給体制、高い可塑化効率、優れた加工適性、大規模かつ安定した供給能力という優位性を維持している。
トリメリット酸エステル、高性能脂肪族エステル、シクロヘキサンジカルボン酸エステル、クエン酸エステル、特殊安息香酸エステルなどは、それぞれ耐熱性、低温性能、安全性、加工性、VOCなど異なる要求に対応しており、自動車、電線・ケーブル、産業材料、消費財用途において引き続き主要な選択肢となる。
ただし、2026~2032年のポリマー型可塑剤の売上高CAGRは約5.33%と予測され、モノマー型の約4.72%を上回る。
これは、ポリマー型が市場全体の主流構造を変えることはないものの、増分市場における価値獲得比率を徐々に高めることを意味する。
背景には、ポリマー型が低移行性、低揮発性、優れた耐抽出性、長期的な性能保持において優位性を持つことがある。
油類、洗浄剤、高温環境、あるいは他のポリマーとの界面に長期間さらされる用途では、可塑剤の移行性が製品寿命を左右する場合が多く、高分子量可塑剤システムの機能価値は一般的なモノマー型製品より高くなる。
一方で、ポリマー型は粘度が高い、加工効率が低下しやすい、低温性能に制約がある、コストが高い、配合適合性に課題があるといった制約も有する。
したがって、すべての用途をカバーできるわけではない。
今後の産業方向は、単一技術が他方式を置き換えるのではなく、顧客が耐熱性、低温特性、移行性、揮発性、コスト、加工性のバランスに基づき、より精密に可塑剤を選定する方向である。
結果として、モノマー型が市場規模の基盤を維持し、ポリマー型がより高い成長率を獲得すると同時に、モノマー型内部でも高性能グレードへの分化が進行すると考えられる。
用途構成:自動車と高規格電線・ケーブルが市場平均を上回る成長分野へ
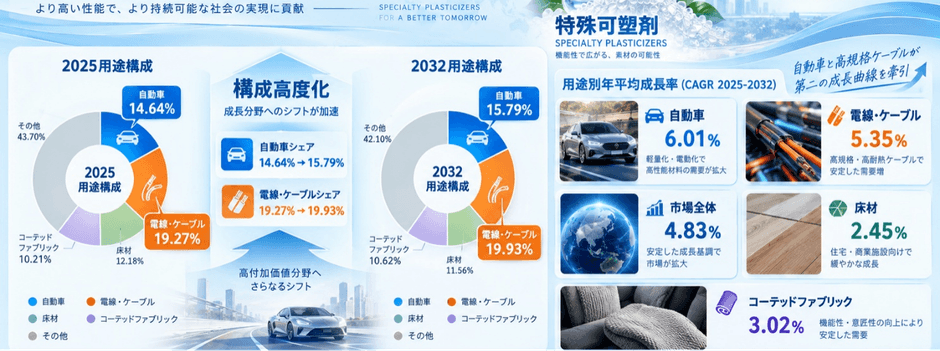
2025年には、電線・ケーブルが世界特殊可塑剤売上高の約19.27%、自動車内装・部品が約14.64%、床材が約10.28%、コーティングファブリックが約6.78%、その他用途が約49%を占める。2032年には、電線・ケーブルの売上高構成比は約19.93%へ上昇し、自動車内装・部品も約15.79%へ拡大する見通しである。
一方、床材は約8.76%、コーティングファブリックは約5.99%へ低下すると予測される。
2026~2032年の売上高CAGRを見ると、自動車内装・部品は約6.01%、電線・ケーブルは約5.35%であり、いずれも世界市場平均の約4.83%を上回る。
これに対し、床材は約2.45%、コーティングファブリックは約3.02%と、より緩やかな成長となる見通しである。
電気自動車の普及に伴い、高電圧ワイヤーハーネス、充電接続システム、車載電装アーキテクチャでは、耐熱等級、長期絶縁信頼性、材料寿命への要求が高まっている。
同時に、車室内材料ではVOC、臭気、フォギングに対する管理基準が強化されている。
このような用途では、可塑剤は初期の手触りや柔軟性だけでなく、熱老化後の揮発損失、ウインドシールドフォギング、長期移行性にも直接影響する。
電線・ケーブル市場でも同様である。
電力網高度化、データセンター、通信インフラ、鉄道、太陽光、風力、充電インフラ、産業自動化の拡大により、ケーブル用途そのものが増加している。
これらの用途では、一般住宅用電線よりも高い耐熱性、耐油性、耐候性、低揮発性、長期電気特性が要求される。
そのため、トリメリット酸エステル、高性能脂肪族エステル、一部の高分子量可塑剤システムに対して、より安定した構造的需要が形成される。
床材や従来型コーティングファブリックは今後も大規模な需要基盤を維持するものの、最終需要の数量成長は比較的成熟している。
したがって、今後の価値成長は低VOC、低臭気、フタル酸エステルフリーなどへの配合転換に、より依存することになる。
今後の用途市場は大きく二つに分化すると考えられる。
一つは、自動車や高規格電線・ケーブルに代表される、需要数量と技術仕様が同時に高度化する高成長・認証主導型市場である。
もう一つは、床材や従来型コーティングファブリックに代表される、最終需要は成熟しているものの、配合高度化によって価値成長を確保する安定代替型市場である。
競争環境:生産能力だけでは差別化できず、高規格市場では認証と応用技術が主要障壁に
2025年の企業別売上高を再集計すると、BASFの世界市場シェアは約12.52%、ExxonMobilは約12.20%、聯成化学科技(UPC Technology)は約8.95%、Polyntは約6.09%、Eastmanは約4.21%であり、上位5社合計で約43.97%を占める。
この市場構造は、大手企業が明確な競争優位を有する一方、世界市場の半分以上が他の国際企業、地域企業、専門メーカーによって構成されていることを示す。
標準化された製品では、原料調達力、規模の経済、設備稼働率、物流距離が依然として重要である。
しかし、自動車グレード、高温ケーブルグレード、医療グレード、食品接触用途など、法規制の厳しい市場に入ると、競争軸は明確に変化する。
顧客は製品純度、色調、臭気、ロット間安定性、揮発損失、体積抵抗率、移行性、熱老化特性に加え、サプライヤーが長期間安定した規格レンジを維持できるかを重視する。
また、REACH、食品接触規制、医療規制、自動車サプライチェーン認証関連資料が、商業的な参入条件の一部となりつつある。
大手欧米系企業は、グローバルな法規制データベース、複数地域での供給体制、ブランド認証、応用技術支援において強みを持つ。
一方、中国およびアジアの大手サプライヤーは、原料一貫化、生産規模、コスト競争力、地域顧客対応、迅速な納入を強みにシェアを拡大し、TOTM、TINTM、ポリマー型可塑剤、その他高性能製品への展開を進めている。
標準化製品では、今後もコスト、生産能力、供給安定性が主要競争軸となる。
一方、高規格製品では、長期認証、用途別データベース、顧客との配合共同開発がより重要になる。
すなわち、将来にわたり安定したプレミアムを獲得できるのは、単に「製品を製造できる企業」ではなく、顧客の実使用システムにおいて長期安定性能を実証できる企業である。
地域構造:中国は市場規模、インドは成長率、欧米は高規格需要で存在感を維持
消費売上高ベースでは、中国はすでに世界最大の特殊可塑剤市場である。
2025年、中国は世界売上高の約32.79%を占め、2032年には約34.89%へ上昇すると予測されている。
中国市場の優位性は、巨大なPVC加工、電線・ケーブル、自動車、建材、産業製造、化学産業基盤に支えられている。
さらに、電気自動車、高度製造装置、電力システム、材料国産化が進むことで、中国市場の成長要因は単なる「加工規模の優位」から、「規模優位+高規格材料の国産化」という二重構造へ移行している。
欧州は2025年に世界消費売上高の約21.08%を占め、2032年には約20.10%になると予測される。
北米は同期間に約18.33%から約16.96%へ低下する見通しである。
これは欧米需要が絶対額ベースで縮小することを意味するものではない。
アジア市場の成長速度がより高いため、世界市場に占める相対シェアが低下するという構造である。
欧米は、自動車材料、医療用途、消費者安全、低VOC内装材料、法規制体系などの高規格需要において、依然として大きな影響力を有する。
これら地域で策定された材料仕様や顧客認証基準の多くは、多国籍サプライチェーンを通じて他地域にも波及する。
インドは異なる市場特性を示している。
世界消費売上高シェアは2025年の約5.42%から2032年には約6.23%へ上昇し、2026~2032年の売上高CAGRは約7.00%と、世界平均を大きく上回る見通しである。
インドの重要性は、中国や欧米を上回る現在の市場規模にあるのではなく、インフラ、電線・ケーブル、建築、自動車製造、国内化学産業が同時に拡大している点にある。
生産側では異なる構造が見られる。
2025年、中国は世界生産量の約31.85%、欧州は約27.80%を占める。
2032年には、中国の生産シェアが約33.48%へ上昇し、インドも約9.15%まで拡大すると予測される一方、欧州の生産シェアは相対的に低下する。
これは、世界の新規生産能力が今後もアジアにシフトする可能性が高いことを示している。
ただし、生産拠点の移動が世界の高規格技術基準や認証体系を直ちに変化させるわけではない。
したがって今後の地域構造は、中国が世界市場の規模中心を形成し、インドがより高い増分成長を提供し、欧米が高規格製品の認証・技術基準に引き続き大きな影響力を持つという形になると考えられる。
機会と課題:環境対応は基礎条件であり、高性能・低炭素・認証能力が新たな価値を決定
フタル酸エステルフリー、低移行、低揮発、低VOC、低フォギングは、明確な長期トレンドである。
しかし、市場価値を実際に押し上げるのは、これらの性能指標が自動車、医療、食品接触、室内環境、子供用品、産業材料の実際の調達基準に組み込まれることである。
性能要件がOEM仕様や材料認証体系に組み込まれた時点で、その需要は「任意のアップグレード」から「市場参入要件」へ変化する。
電気自動車、電力網高度化、データセンター、太陽光・風力発電、鉄道、産業自動化設備の拡大も、高温・高耐久ケーブル材料への需要を増加させ、トリメリット酸エステルや高分子量製品に構造的な成長機会をもたらす。
同時に、バイオベース原料、再生原料、マスバランス方式、製品カーボンフットプリントは、企業のESG訴求から多国籍企業の調達評価項目へと徐々に移行している。
低炭素属性の重要性は今後さらに高まる可能性が高い。
ただし、商業化には製品品質の一貫性、原料供給量、コスト競争力、長期耐久性の検証が必要であり、「バイオベース」であることだけを理由に高成長・高付加価値製品と評価することはできない。
特殊エステルは、無水トリメリット酸、アジピン酸、2-エチルヘキサノール、イソノナノール、その他の酸・アルコール原料価格の循環変動にも影響される。
売上高は販売量とASPの積であるため、原料価格の急上昇によって名目上の市場売上高が一時的に拡大しても、それが必ずしも実需改善を意味するわけではない。
また、自動車、医療、その他高信頼性材料では、通常、配合評価、老化試験、法規制評価、サプライチェーン監査が必要となる。
新設設備は短期間で名目生産能力を形成できるが、それが直ちに高規格用途の実質売上高につながるわけではない。
性能面でのトレードオフも避けられない。
高分子量製品は移行性や耐抽出性を改善できる一方、加工効率や低温性能を一部犠牲にする可能性がある。
高耐熱システムがすべての低温用途に適するわけでもなく、バイオベース製品も相溶性、安定性、コスト、長期信頼性を同時に解決する必要がある。
したがって、より現実的な市場方向は、複数の技術ルートが長期的に共存し、最終用途の規格高度化に伴って性能レベルが継続的に上昇するというものである。
サプライヤーにとって真の競争力とは、用途ごとに可塑化効率、耐熱性、低温性能、移行性、揮発性、法規制、コストの間で商業的に成立する最適バランスを構築する能力である。
結論:特殊可塑剤は従来型PVC添加剤から、高性能・法規制対応・低炭素機能材料プラットフォームへ進化
2032年の世界特殊可塑剤市場は、2025年の約42.90億米ドルから約60.94億米ドルへ拡大すると予測される。しかし、この成長の性質は明確である。世界PVC需要の急速な増加、単一の環境対応代替技術、あるいは大幅な製品価格上昇のみに依存する成長ではない。
2026~2032年の売上高CAGR約4.83%は、約3.98%の販売量成長と、約0.82%のASPおよび製品ミックス改善の組み合わせによって形成される。
数量成長は依然として市場拡大の基礎である一方、トン当たり価値の上昇が第二の重要な成長エンジンになっている。
製品面では、モノマー型可塑剤は2032年時点でも売上高の80%以上を占め、依然として業界の主流を維持する。
一方、ポリマー型可塑剤は低移行性、低揮発性、長期耐久性を強みに、約5.33% CAGRでモノマー型を上回る成長を実現し、高規格用途におけるシェアを徐々に高める。
用途面では、自動車内装・部品が約6.01% CAGR、電線・ケーブルが約5.35% CAGRと、世界平均を上回る。
これは、将来の増分需要が従来型製品数量の単純増加ではなく、技術仕様が継続的に高度化する用途へ集中していることを示している。
地域面では、中国は世界最大の消費・生産拠点としての規模優位を持ち、インドは約7%の高成長率を示す市場である。
両者の優位性は性質が異なり、区別して評価する必要がある。
欧米は世界シェアが緩やかに低下する可能性があるものの、法規制、安全性、自動車、医療、高規格材料認証において引き続き重要な影響力を持つ。
競争面では、2025年の上位5社の売上高シェアは合計約43.97%であり、国際的大手企業の優位性と、地域・専門サプライヤーの成長余地が併存している。
今後、高付加価値市場における競争力は、名目生産能力から、製造安定性、法規制認証、用途開発、グローバル供給、顧客による長期評価へと一段とシフトする。
したがって、産業顧客が特殊可塑剤市場を評価する際には、世界需要が何万トン増加するかだけを見るべきではない。
原料企業も、新規エステル化設備だけを基準に市場機会を判断すべきではない。
投資家にとっては、企業の増収が原料価格転嫁によるものなのか、標準品の数量増加によるものなのか、それとも高性能製品への構成高度化によるものなのかを区別することが重要である。
持続的な商業成長には、最終需要の実質的拡大、製品性能レベルの向上、サプライヤーが認証を取得し顧客供給網に安定的に参入できることという三つの条件が同時に必要となる。
この観点から見ると、世界の特殊可塑剤産業は、従来型PVC配合における差別化添加剤から、耐熱性、低移行性、低揮発性、法規制上の安全性、長期耐久性、低炭素属性を中心とする機能材料プラットフォームへと位置付けを変えつつある。
今後の業界競争を決めるのは、単に「誰がより多くの可塑剤を生産できるか」ではない。
より重要なのは、「1トン当たりの製品を、より高い性能要求、より長い製品寿命、より高い認証障壁を持つ用途へ投入できるか」である。
【 特殊可塑剤 報告書の章の要約:全14章】
第1章では、特殊可塑剤レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、特殊可塑剤の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、特殊可塑剤の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、特殊可塑剤の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における特殊可塑剤業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における特殊可塑剤市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における特殊可塑剤の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における特殊可塑剤産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、特殊可塑剤の業界動向、ドライバー、課題、リスクを分析します
第10章では、特殊可塑剤に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、特殊可塑剤産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、特殊可塑剤の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、特殊可塑剤市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/799243/specialty-plasticizers
関連レポートの推奨:
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com