半導体用ガス精製装置マーケットリサーチ:調査方法・市場動向・業界規模
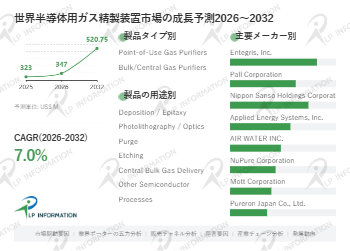
LPI世界半導体用ガス精製装置分析レポートによると、世界半導体用ガス精製装置市場規模は347.0百万ドルであり、将来的には520.75百万ドルに達し、CAGRは7.0%です。Point-of-Use Gas Purifiers、Bulk/Central Gas Purifiersなどのセグメントが成長のゴールデンラッシュとなっています。
LP Informationは「世界半導体用ガス精製装置市場の成長予測2026~2032」の調査を進めている。製品定義、精製技術、市場規模、競争構造、用途別需要、地域別動向およびサプライチェーンを分析する。先端ロジック、メモリー、化合物半導体の製造では、プロセスガス中の微量不純物管理が一段と重要になり、新設工場向けの設備需要と既存ラインの高度化需要が併存している。
製品定義と重要性能
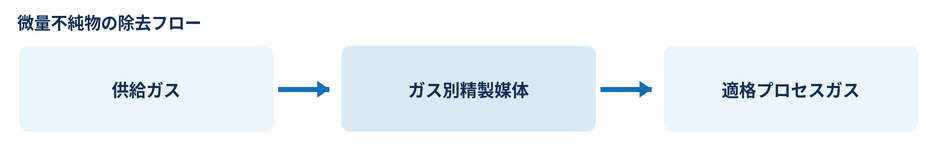
半導体用ガス精製装置は、半導体工場の集中供給設備、ガス配管またはプロセス装置の使用点に設置される専用のガス処理機器・システムである。吸着、触媒反応、加熱ゲッター、選択透過膜などを用い、所定のガス組成を維持しながら、水分、酸素、一酸化炭素、二酸化炭素、炭化水素類、および特定の反応性・金属系不純物を除去する。製品は精製媒体、超高純度仕様の金属容器、バルブ、シールおよび接続部品などから構成され、一部には粒子ろ過、状態監視、再生制御が組み込まれる。本調査は、ポイントオブユース(POU)型、共通供給ライン用およびバルクガス精製システム、ならびに独立した製品価値を持つ交換用精製カートリッジを主要対象とする。
精製性能は一律の「9N」表示だけで評価できず、対象ガス、入口不純物負荷、流量、圧力、温度および媒体寿命を定めた条件下で、個別の不純物をどの濃度まで低減できるかが重要となる。選定指標には、出口不純物濃度、実効処理容量、圧力損失、ガス適合性、接ガス面の清浄度、漏えい性能、交換・再生サイクルが含まれる。例えば、適用ガスと仕様条件が合致する加熱ゲッター製品では、指定不純物について1 ppb未満を実現するものがある。大型窒素精製システムでは、精製と再生を交互に行う二塔式が連続供給を支える。主な用途はCVD、ALD、エピタキシャル成長、MOCVD、ドライエッチング、露光装置のパージ、結晶成長および工場内のバルクガス供給である。
世界市場の展望と成長要因
LP Informationの調査によると、世界の半導体用ガス精製装置市場は2025年に約US$323 million、2032年には約US$521 millionに達し、2026~2032年の年平均成長率(CAGR)は約7.00%と想定される。対象となる市場価値は、半導体プロセスガス用の独立した精製装置、集中精製システム、専用カートリッジなどのハードウエア価値を中心とする。精製原理はすでに実用化されている一方、半導体製造工程の高度化によって成長余地が生まれている。新設ファブと装置導入が新規台数を生み、より厳格な不純物規格が高付加価値製品への更新を促し、稼働中の工場ではカートリッジ交換や配管改修が継続需要となる。SEMIが2026年10月13日に公表した見通しでは、世界の300mm前工程ファブ装置投資は2026年にUS$149 billionとなり、同年には新たな300mm工場・生産ライン20件が建設着手すると予測されている。これらは工場供給設備とプロセス装置向け精製需要の重要な投資背景である。供給側では、国際的な専門企業と地域メーカーが対象ガスの拡大、低圧損構造、再生型システム、現地サポートの強化を進める。市場規模は調査段階の予測シナリオであり、最終報告では製品別売上高と顧客需要の追加確認を反映する。
競争構造と主要メーカー
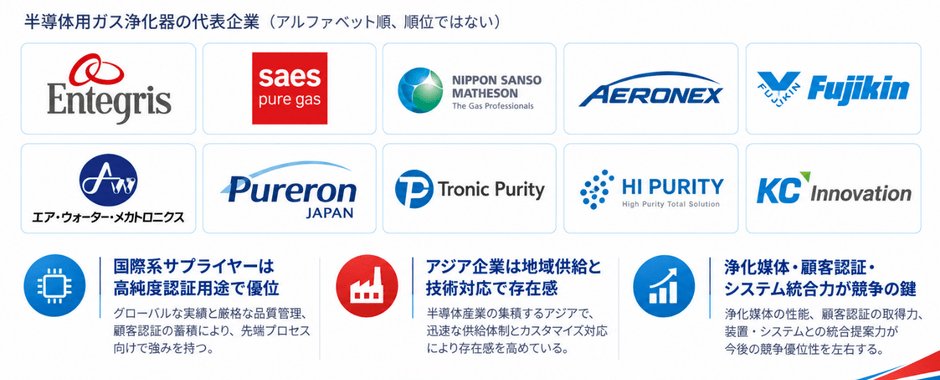
世界市場では厳格な製品認証が参入障壁となり、総合的な精製技術グループと専門メーカーが役割を分担している。先行企業は独自媒体、超高純度仕様の組立・検査技術、半導体設備への長期的な採用実績を強みとする。代表的な企業として、Entegris、Pall Corporation、Nippon Sanso Holdings傘下のNippon Sanso Matheson、AIR WATERグループのエア・ウォーター・メカトロニクスが挙げられる。Entegrisは2018年にSAES Pure Gas事業を買収しており、現在の競争分析で同事業を独立企業として重複計上しない。Applied Energy Systems傘下のARM Purification、NuPure、Mott Corporationは、POU、小型バルク、専用ガス精製といった用途で存在感を示す。中国本土の上海先普科技股份有限公司、日本、韓国、台湾の専門メーカーも、地域供給とエンジニアリング対応の選択肢を広げている。競争を左右するのは、ガス別の除去性能、プロセス適合性、採用認証、システム統合、媒体寿命および保守体制である。企業全体の売上高を精製装置売上高と同一視せず、2021年の過去の集中度を2025年の市場シェアとして扱わないことが重要である。
製品分類・技術要件・主な用途
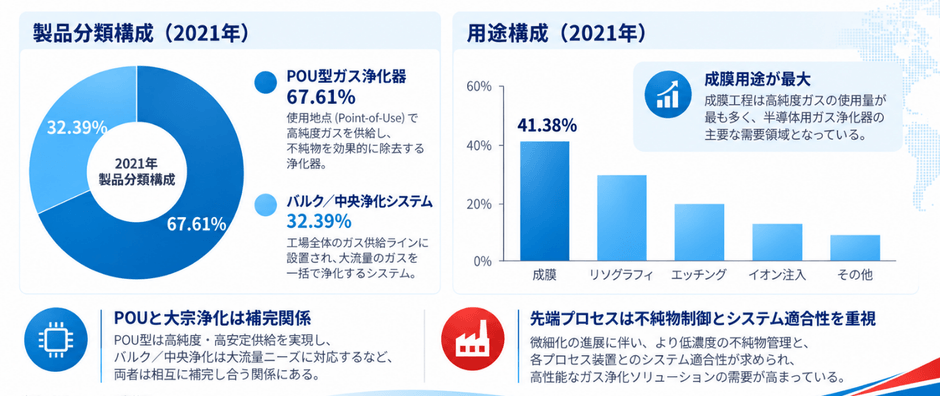
製品分類では設置形態を基準とする「POU型ガス精製装置」と「バルク/集中型ガス精製システム」の二分類が最も安定している。POU型は装置ガスボックスや配管パネル、反応チャンバー近傍に設置され、コンパクト性、低圧損、短時間での立ち上げ、ガス別媒体への対応が重要となる。集中型は窒素、水素などの共通供給系統に対応し、大流量、連続運転、冗長系、切替・再生機能、運転コストが選定要因となる。2021年の過去の調査基準ではPOU型の売上構成比は67.61%であったが、これは2025年実績を意味しない。用途別では成膜、露光パージ、エッチング、バルク供給およびその他の工程が主要領域となる。CVD、ALD、エピタキシャル成長では水分・酸素と原料/キャリアガスの一貫性、ドライエッチングでは腐食性ガス適合性と装置自身の汚染寄与、露光パージでは炭化水素や酸・塩基性不純物の管理が重視される。2021年には成膜用途が売上構成比41.38%を占めた。高仕様POU、新たなガス種への認証、集中システムの処理能力拡大、再生効率改善が主な製品機会となる。
地域別構造と市場機会
供給拠点と需要地の分布は必ずしも一致しない。北米と日本には精製媒体、設計、専門装置製造の長い技術蓄積があり、グローバル供給の中核を形成してきた。一方、中国本土、韓国、台湾でも明確な製品能力を持つ地域メーカーが増えている。需要は東アジアのウエハー製造集積に強く結び付く。台湾の先端ファウンドリー、韓国のDRAM・NAND、中国本土の新増設と国産化、日本の特色プロセス・材料製造は、それぞれ異なるガス種と認証要件を生む。北米の新設工場では、工場ガス設備の仕様策定段階から装置組込み、量産後の保守まで商機が連続する。欧州は新規半導体投資と既設特色工場の双方に支えられ、現地エンジニアリングの重要性が高い。東南アジアは国別の前工程製造基盤によって機会が異なり、シンガポールでは既存のファブ集積が直接的な需要基盤となる。地域展開の成功には代理販売だけでなく、清浄な交換部品の在庫、現地立上げ、不純物分析、迅速な故障対応が求められる。新興供給企業が高付加価値領域へ進むには、高度工程での長期認証とロット間再現性が鍵となる。
産業チェーンと付加価値
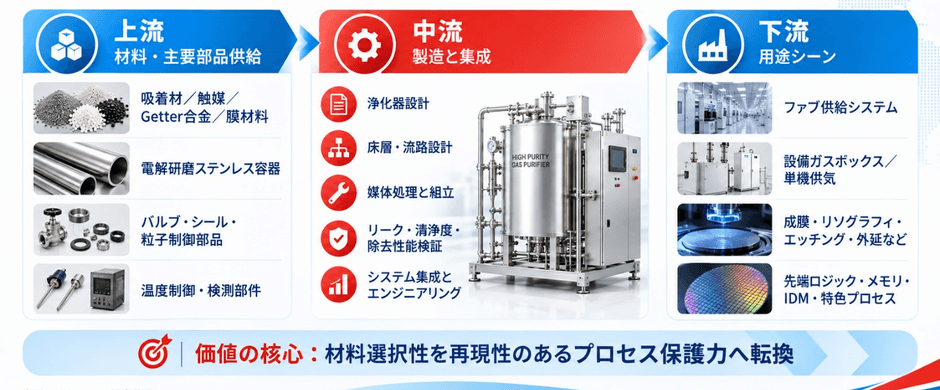
上流では、吸着材、触媒、ゲッター合金、選択透過膜、電解研磨した316Lステンレス容器、超高純度バルブ、シール、粒子フィルター、監視用部品が主要な投入要素となる。中流メーカーは媒体の調合・前処理、精製床と流路設計、圧力損失の最適化、クリーン溶接・組立、漏えい検査、対象不純物の除去性能評価、システム制御を通じて付加価値を創出する。製品は小型インラインカートリッジから、切替・再生・監視機能を持つ大型装置まで広がる。下流には電子材料ガス供給企業、ファブ設備エンジニアリング会社、半導体製造装置OEM、ファウンドリー、IDM、化合物半導体エピタキシャルウエハーメーカーが位置する。収益性の源泉は容器の加工だけではなく、精製媒体の選択性、実効容量、清浄性、長期安定性と保守運用の信頼性にある。上流材料が適用ガスの範囲を左右し、中流の清浄製造と評価体制が認証成功率を規定し、下流のプロセス変更が交換周期と仕様更新に影響する。今後は現地保守拠点と第二供給源の認証がサプライチェーン戦略上の比重を高める。
政策環境・参入障壁・今後の展望
各国・地域の半導体製造支援策、工場建設補助、供給網強靱化の取り組みは、超高純度ガス設備やガス精製装置の需要を間接的に押し上げる。一方で、対象ガスにおける不純物除去性能、材料適合性、低アウトガス、漏えい防止、ロット再現性を示す認証負担は大きい。腐食性・自然発火性・有毒ガスでは媒体やシール材の選択が安全と汚染の双方に直結する。高価な微量分析装置やクリーン製造設備への投資、ファブ建設と装置搬入の時期変動も参入上の制約である。また、競争による価格圧力、媒体再生による交換周期延長、供給元ガスの品質改善は、一部の交換需要を抑える可能性がある。
今後数年間は、先端ロジック、メモリーの世代更新、化合物半導体プロセスの拡大を背景に、一般的な純度表示から個別不純物の出口限度と長時間の安定稼働へと評価軸が移る。POU型では低圧損・小型化・ガス別最適化と粒子対策の統合が進み、集中型では連続運転、監視、自動切替、再生効率が重要となる。半導体製造拠点の地域分散に伴い、装置プラットフォームでの認証と現地在庫・フィールドサービスが一体となった供給体制が競争力を左右する。所定条件での出口純度、製造ロットの安定性、ライフサイクル支援を実証できるメーカーは、新設ファブ、既設ライン改修、高仕様工程の採用機会を獲得しやすい。
【 半導体用ガス精製装置 報告書の章の要約:全14章】
第1章では、半導体用ガス精製装置レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、半導体用ガス精製装置の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、半導体用ガス精製装置の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、半導体用ガス精製装置の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における半導体用ガス精製装置業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における半導体用ガス精製装置市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における半導体用ガス精製装置の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における半導体用ガス精製装置産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、半導体用ガス精製装置の業界動向、ドライバー、課題、リスクを分析します
第10章では、半導体用ガス精製装置に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、半導体用ガス精製装置産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、半導体用ガス精製装置の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、半導体用ガス精製装置市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/583433/semiconductor-gas-purifiers
関連レポートの推奨:
世界半導体用ガス精製装置市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com