2026超高速光モジュール市場規模マップ:シェア・動向・フレームワーク
LPI世界超高速光モジュールレポートによると、2025年の世界超高速光モジュール市場規模は257.40百万ドルであり、2026年には273.38百万ドル、2032年には407.97百万ドルに増加する見通しです。
LP Informationはこのほど、業界調査レポート『世界超高速光モジュール市場の成長予測2026~2032』を発表した。本レポートでは、市場の製品定義、市場規模、競争環境、用途構成、地域別供給などについて体系的に分析している。
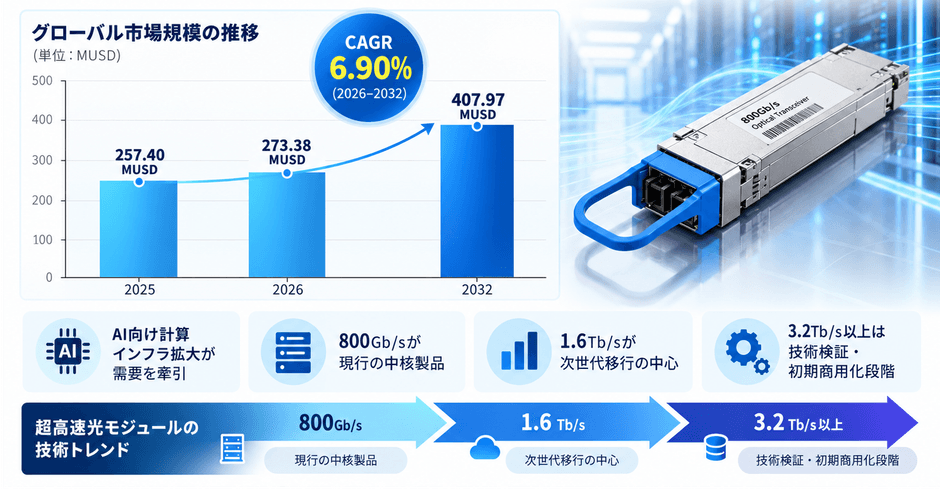
世界の超高速光モジュール市場は、人工知能向けコンピューティングインフラの急速な拡大とデータセンターネットワークの高度化を背景として、持続的な成長段階に入っている。本レポートにおける超高速光モジュールとは、定格集約伝送速度が800 Gb/s以上で、主としてデータ通信ネットワーク向けに使用され、独立した完全なプラガブル製品として提供される光トランシーバーモジュールを指す。主な対象製品は、800 Gb/s、1.6 Tb/s、および技術検証から初期産業化・商用化へ移行しつつある3.2 Tb/s以上の製品である。
世界の超高速光モジュール市場規模は、2025年に約2億5,740万米ドル、2026年には2億7,338万米ドルに達すると予測されている。さらに2032年には4億797万米ドルまで拡大し、2026年から2032年までの年平均成長率は約6.90%となる見通しである。
製品世代の進展を見ると、800 Gb/sは現在も超高速データ通信用光モジュールの大規模商用展開を支える中心製品であり、AIクラスターのスケールアウトネットワーク、クラウドデータセンター、HPCネットワークなどで引き続き重要な需要を形成している。一方、1.6 Tb/sは次世代製品への移行における最も重要な方向となっており、1レーン200Gの電気インターフェースおよび光インターフェースの成熟に伴って、展示・顧客評価段階から実際の商用導入段階へ移行している。3.2 Tb/s以上のプラガブル製品については、現時点では技術検証、エコシステム構築、次世代プラットフォームの研究開発が中心である。
今後の市場成長は、単なるポート速度の向上だけでなく、AIコンピューティングクラスターの大型化、スイッチASICの高度化、フロントパネル帯域密度の向上、ビット当たり消費電力の低減などによって複合的に牽引される。現在の移行期間では、800 Gb/sと1.6 Tb/sが並行して導入される市場構造が継続するとみられる。
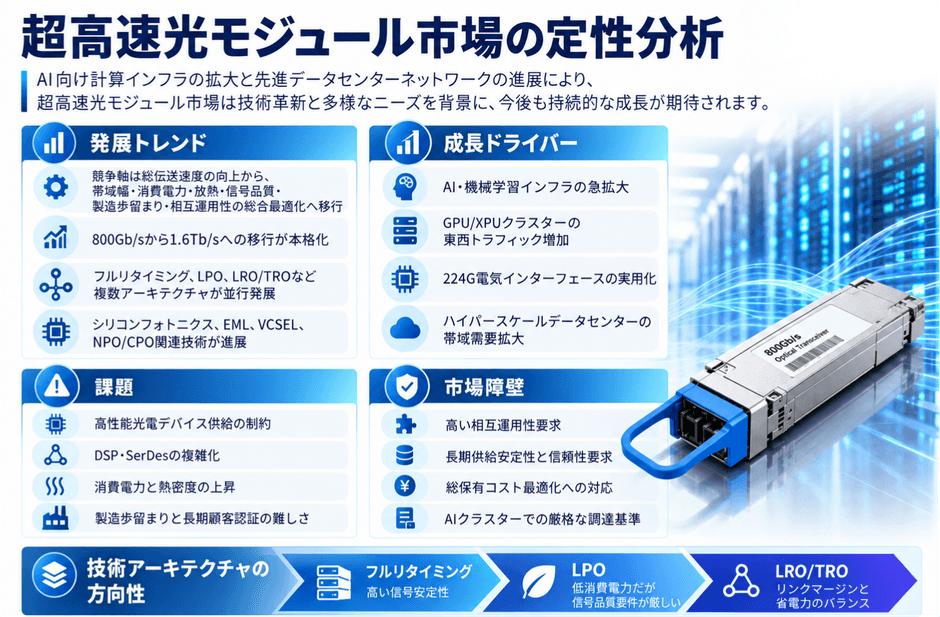
世界の超高速光モジュール産業は、従来の「モジュール総伝送速度の向上」を中心とする競争から、帯域幅、消費電力、放熱、信号品質、製造歩留まり、システム相互運用性を総合的に最適化する段階へ移行している。
AIおよび機械学習インフラは、現在最も重要な新規需要源となっている。大規模GPU/XPUクラスターでは、アクセラレーター、スイッチ、ストレージシステム、コンピューティングノード間の東西トラフィックが急速に増加しており、高速光インターコネクトは従来のデータセンター用接続部品から、AIインフラを支える重要なネットワークコンポーネントへと役割を拡大している。
また、224G高速電気インターフェースの実用化は、1.6 Tb/sプラガブルモジュールの重要な技術基盤となっている。CEI-224G、リニア光学、部分リタイミング型光学アーキテクチャをめぐる業界の相互運用性検証は、フルリタイミング型光モジュール、LPO、LRO/TROといった複数の低消費電力技術が並行して発展していることを示している。
光学技術では、EMLが高性能シングルモード製品において引き続き重要な位置を占めている。シリコンフォトニクスはDR、FR、LPO、LRO、次世代NPO/CPOなどへの採用が拡大しており、VCSELはより高速な短距離マルチモード光インターコネクトへ進化している。
市場発展を制約する主な要因としては、高性能光電デバイスの供給、先端パッケージング能力、DSPおよびSerDesの複雑化、消費電力、熱密度、製造歩留まり、長期化する顧客認証などが挙げられる。多数の高速光リンクを使用する大規模AIクラスターでは、調達基準が伝送速度だけでなく、ビット当たり消費電力、信頼性、相互運用性、長期供給安定性、総保有コストへ広がっている。
LPOはモジュール内部の従来型リタイミング機能を削減または簡素化することで低消費電力化を実現できる一方、スイッチASICのSerDes、ホストボードの信号品質、リンク設計に対してより厳しい要件を課す。LRO/TROはリンクマージンと省電力性のバランスを追求する技術である。このため、今後の市場では単一の技術アーキテクチャがすべてを置き換えるのではなく、伝送距離、ネットワークトポロジー、消費電力条件、顧客のシステム設計に応じて複数の技術方式が共存すると予想される。
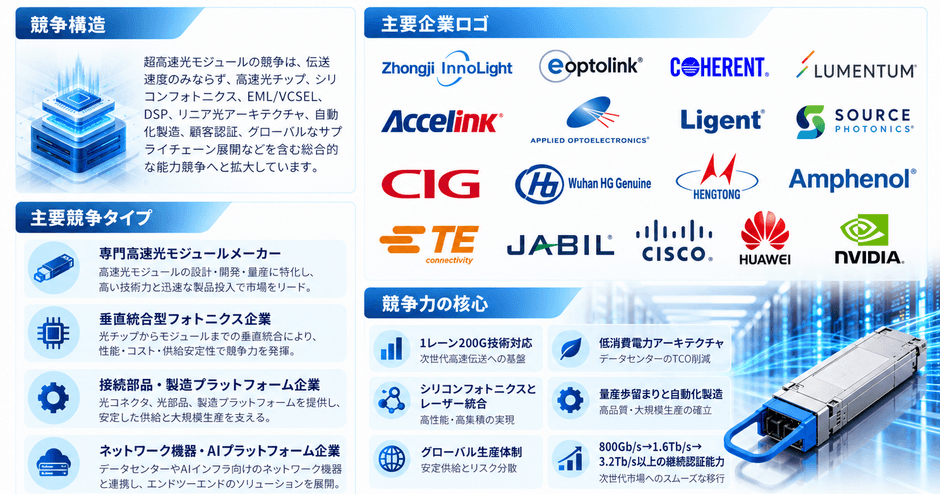
世界の超高速光モジュール市場では、競争軸が単純な伝送速度から、高速光チップ、シリコンフォトニクス、EML・VCSEL、DSPおよびリニア光学アーキテクチャ、自動化製造、顧客認証、グローバルサプライチェーン配置などを含む総合力へ広がっている。
専門的な高速光モジュールメーカーでは、Zhongji InnoLight Co., Ltd.が800 Gb/sおよび1.6 Tb/sのAI・データセンター向け光モジュールにおいて幅広い製品ポートフォリオを構築している。同社の主な競争力は、世界の大規模データセンター顧客に対応する高速製品開発、量産能力、迅速な製品世代更新にある。成熟した800 Gb/s OSFPおよびQSFP-DD製品に加え、1レーン200G技術を採用する1.6 Tb/s OSFPへの展開を進めており、現行市場と次世代市場の双方をカバーする製品構成となっている。
Eoptolink Technology Inc., Ltd.は、低消費電力化および次世代光学アーキテクチャへの取り組みを強化している。800 Gb/sおよび1.6 Tb/s製品群の拡充に加え、高度な1.6 Tb/sソリューションを展開するとともに、NPO、XPO、OCS関連光インターコネクトなど次世代AIクラスター向け技術の開発を進めている。これは、従来型プラガブル光モジュールメーカーから、より包括的なAI光インターコネクトソリューション企業への戦略的拡張を示している。
Coherent Corp.は、シリコンフォトニクス、InP、EML、VCSEL、レーザー、フォトディテクターなどをカバーする垂直統合型フォトニクス技術基盤を強みとしている。伝送距離やシステム構成に応じて異なる光エンジンを採用できる点が特徴であり、1.6 Tb/sから3.2 Tb/s、さらに次世代帯域までを対象としたプラガブル技術を開発している。材料、光デバイス、光エンジン、パッケージング、完成モジュールまでを統合できることが、同社の重要な競争優位性となっている。
Applied Optoelectronics, Inc.は、レーザー、光デバイス、光モジュール製造を統合した事業構造を特徴としており、大手ハイパースケールデータセンター顧客との直接的な製品認証関係を構築している。最近では800 Gb/sおよび1.6 Tb/sデータセンター向け光トランシーバーの商用化を進めるとともに、生産拠点の強化を通じてAIデータセンター市場への対応力を高めている。
国際的な接続部品・製造プラットフォーム企業も超高速光モジュール市場への展開を加速している。Amphenol Corporation / Amphenol Communications Solutionsは、高速コネクター、データセンターインターコネクト分野で培った強みを完成光モジュールへ拡張している。800 Gb/s、1.6 Tb/s、LPO/LROなどを含む製品構成を通じて、「光モジュール+高速接続システム」を組み合わせた競争モデルを形成している。
TE Connectivityも、高速コネクター、ケーブル、熱管理、光学製品を統合したシステム型アプローチを採用している。データセンター向けポートフォリオには1.6 Tb/s LROや次世代CPO関連接続技術が組み込まれつつあり、単独の光モジュール製造よりも、電気・光・接続・熱設計を含む総合ソリューションに強みを持つ。
Jabil Inc.は、世界規模のエンジニアリング・製造プラットフォームから高付加価値フォトニクス製品へ事業を拡大する企業の代表例である。シリコンフォトニクス型プラガブル光トランシーバー事業への関与を深め、1.6 Tb/sプラガブル製品を展開している。製品エンジニアリング、サプライチェーン管理、グローバル製造ネットワークを組み合わせられる点が特徴である。
ネットワーク機器およびAIコンピューティングプラットフォーム企業は、さらに異なる競争モデルを形成している。Cisco Systems, Inc.は、光トランシーバーを自社のスイッチングシリコン、Nexusプラットフォーム、ルーティング・スイッチングシステムと統合し、モジュール単体ではなくシステムレベルで共同設計・認証を行う。1.6 Tb/s OSFP、800 Gb/s LPOなどを通じてAI Scale-Outネットワークおよびデータセンター相互接続への対応を強化している。
総じて、世界の超高速光モジュール市場は、専門高速光モジュールメーカー、垂直統合型フォトニクス企業、グローバルエンジニアリング・製造企業、接続部品メーカー、ネットワーク機器・AIプラットフォーム企業が参加する多層的な競争構造へ移行している。今後の競争では、1レーン200G技術、低消費電力アーキテクチャ、シリコンフォトニクスとレーザーの統合、量産歩留まり、グローバル生産体制、サプライチェーン安定性、800 Gb/sから1.6 Tb/s、さらに3.2 Tb/s以上へ継続的に顧客認証を取得できる能力が重要となる。
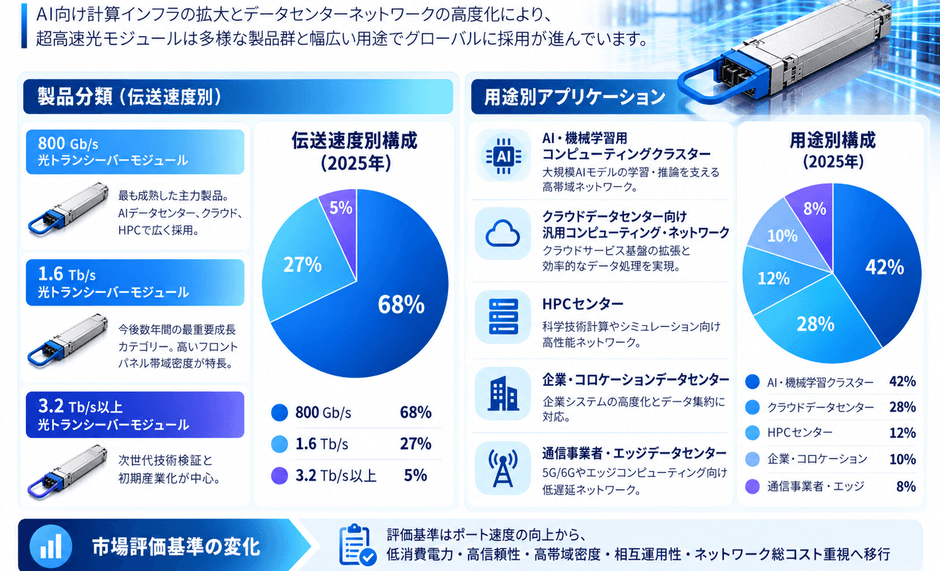
伝送速度別では、世界の超高速光モジュール市場は主に800 Gb/s 光トランシーバーモジュール、1.6 Tb/s 光トランシーバーモジュール、3.2 Tb/s 以上 光トランシーバーモジュールに分類される。
800 Gb/s製品は、現時点で最も成熟したサプライチェーン、パッケージング体系、顧客認証基盤を有している。AIデータセンターおよびハイパースケールクラウドネットワークにおける主要商用製品であり、OSFP、QSFP-DD、DR、FR、SRなど多様な仕様が形成されている。また、1レーン200G技術を採用する次世代800 Gb/s製品は、1.6 Tb/sネットワークへの移行を支える重要な過渡期製品となっている。
1.6 Tb/s 光トランシーバーモジュールは、今後数年間で最も重要な成長製品カテゴリーである。高速な1レーン電気・光インターフェースを採用することでフロントパネル帯域密度を高められる点が最大の特徴であり、DR、FR、SR、フルリタイミング、LPO、LRO/TROなど幅広いアーキテクチャが形成されている。
3.2 Tb/s 以上 光トランシーバーモジュールは、現在のところ次世代技術検証および初期産業化が中心である。商用化の進展は、スイッチASIC、ホストSerDes、先端パッケージング、熱設計、光デバイス、製造歩留まり、顧客認証の成熟度に左右される。
用途別では、AI・機械学習用コンピューティング・クラスター(GPU/XPUスケールアウト・ネットワーク)が最も強い増分需要を形成している。大規模GPU/XPUクラスターでは、高Radixスイッチアーキテクチャと高密度ラック間接続が必要であり、800 Gb/sおよび1.6 Tb/s光モジュールの導入を直接的に加速している。
クラウドデータセンター向け汎用コンピューティング・ネットワーク(フロントエンドおよびストレージ・ネットワーク)は、汎用コンピューティング、ストレージ、フロントエンドネットワークの高速化に伴い、より広範で安定した基礎需要を形成している。
HPCセンター(スーパーコンピューティングおよび科学技術計算クラスター)では、科学計算や高度な研究ワークロードに対応するため、高帯域・低遅延の光インターコネクトが必要とされる。
企業・コロケーションデータセンター(リーフ・スパインおよびコア・ネットワーク)では、性能、コスト、互換性、設備更新周期のバランスがより重視される。
通信事業者・エッジデータセンター(高速イーサネット相互接続)では、ネットワーク機能のクラウド化や分散コンピューティングの拡大に伴い、高速イーサネット接続への需要が増加している。
全体として、下流顧客の評価基準は、単純なポート速度の向上からシステム全体の実効計算効率向上へと移行しており、低消費電力、高信頼性、高帯域密度、相互運用性、ネットワーク総コストが重要な製品評価基準となっている。
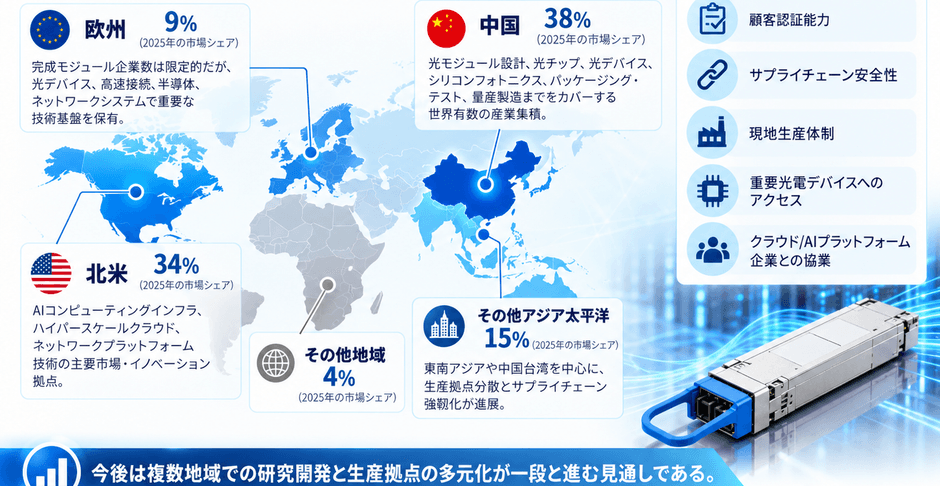
世界の超高速光モジュール市場では、「北米の需要・プラットフォームイノベーション、中国の大規模研究開発・製造、アジア太平洋地域におけるサプライチェーン拡張、欧州の中核フォトニクス・接続技術」という地域構造が形成されている。
中国では、光モジュール設計、光チップ、光デバイス、シリコンフォトニクス、パッケージング・テスト、量産製造などをカバーする世界有数の高速光通信産業集積が形成されている。Zhongji InnoLight Co., Ltd.、Eoptolink Technology Inc., Ltd.、Accelink Technologies Co., Ltd.、Ligent Technologies、CIG Shanghai Co., Ltd.、Wuhan HG Genuine Optics Tech. Co., Ltd.、HENGTONG GROUP CO., LTD.などが、800 Gb/s、1.6 Tb/sおよび次世代光インターコネクト製品の開発を進めている。
北米は、AIコンピューティングインフラ、ハイパースケールクラウドデータセンター、高速ネットワークプラットフォーム技術の主要な市場・イノベーション拠点である。Coherent Corp.、Lumentum Holdings Inc.、Applied Optoelectronics, Inc.、Source Photonics, Inc.、Jabil Inc.、Amphenol Corporation / Amphenol Communications Solutions、Cisco Systems, Inc.、NVIDIA Corporationなどが、フォトニックデバイス、完成光モジュール、製造、接続技術、スイッチングプラットフォーム、AIネットワークシステムなど異なるレイヤーから市場に参入している。
中国以外のアジア太平洋地域も、光通信企業による生産拠点分散とサプライチェーン強靱化に伴って重要性を高めている。東南アジア、中国台湾などの電子製造集積地では、光モジュール組立、光デバイス製造、関連サプライチェーン機能の拡大が進んでいる。
欧州では、完成高速データ通信用光モジュールメーカーの数は相対的に限定されるものの、光デバイス、高速接続、半導体、ネットワークシステムソリューションなどの分野で重要な技術基盤を有している。
今後の地域競争では、顧客認証能力、サプライチェーンの安全性、現地生産体制、重要光電デバイスへのアクセス、大手クラウドサービス事業者やAIプラットフォーム企業との協業関係が一段と重要になる。このため、世界の超高速光モジュール産業は、複数地域での研究開発と生産拠点の多元化をさらに進めていくと予想される。
【 超高速光モジュール 報告書の章の要約:全14章】
第1章では、超高速光モジュールレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、超高速光モジュールの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、超高速光モジュールの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、超高速光モジュールの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における超高速光モジュール業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における超高速光モジュール市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における超高速光モジュールの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における超高速光モジュール産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、超高速光モジュールの業界動向、ドライバー、課題、リスクを分析します
第10章では、超高速光モジュールに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、超高速光モジュール産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、超高速光モジュールの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、超高速光モジュール市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/800825/ultra-high-speed-optical-modules
関連レポートの推奨:
世界AI超高速光モジュール市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com